Čo je dobré vedieť
- Nákup bez komisie neznamená investovanie bez nákladov.
- Pevné poplatky najviac zasahujú malé nákupy, priebežné poplatky dlhý investičný horizont.
- Brokerov porovnávajte na rovnakom scenári: rovnaká suma, frekvencia, mena aj investičný produkt.
Poplatok 2 € neznie dramaticky. Ak však investujete iba 100 €, ešte pred prvým pohybom trhu ste prišli o 2 % vkladu.
Pri nákupe za 1 000 € predstavuje rovnaký poplatok už len 0,2 %. Suma je rovnaká, jej vplyv na výsledok však nie.
Práve preto nestačí pozrieť sa na reklamný slogan „obchodovanie bez poplatku“. Broker môže mať nulovú komisiu za nákup, no stále môžete platiť za menovú konverziu, spread, prevod portfólia, výber peňazí alebo správu investície.
Najlacnejší broker v reklame preto nemusí byť najlacnejší pre spôsob, akým investujete vy.
Najlepší spôsob porovnania nie je sledovať jeden poplatok. Vytvorte rovnaký investičný scenár a prepočítajte ho pri každom brokerovi.
Kde sa pri investovaní skrývajú náklady
Investičné náklady si môžete rozdeliť do troch vrstiev:
- obchod a vykonanie pokynu,
- účet a súvisiace služby,
- samotný investičný produkt.
Nie každý broker účtuje všetky položky. Rovnako pomenovaný poplatok môže mať pri rôznych poskytovateľoch odlišné podmienky, minimum alebo maximum.
| Náklad | Kedy vzniká | Kde ho hľadať |
|---|---|---|
| Poplatok za nákup alebo predaj | Pri vykonaní pokynu | Cenník brokera |
| Spread | Pri nákupe a predaji | Aktuálna nákupná a predajná cena |
| Menová konverzia | Pri výmene EUR za inú menu a späť | Cenník a kurzové podmienky |
| Úschova alebo vedenie účtu | Priebežne | Cenník účtu |
| Neaktivita | Ak účet určitý čas nepoužívate | Podmienky účtu |
| Výber alebo prevod portfólia | Pri presune peňazí alebo cenných papierov | Cenník služieb |
| TER fondu | Priebežne vo vnútri fondu | Dokumentácia ETF alebo fondu |
| Správcovský poplatok | Pri riadenom portfóliu alebo robo-poradcovi | Cenník služby |
Rozdelenie je dôležité. Jednorazový poplatok za obchod a priebežný ročný poplatok totiž neovplyvňujú výsledok rovnakým spôsobom.
Prečo pevné poplatky bolia najmä malé vklady
Predstavte si, že broker účtuje za jeden nákup 2 €.
| Výška nákupu | Poplatok | Podiel z nákupu |
|---|---|---|
| 100 € | 2 € | 2 % |
| 500 € | 2 € | 0,4 % |
| 1 000 € | 2 € | 0,2 % |
Pri pravidelnom investovaní 100 € mesačne by dvanásť nákupov znamenalo ročné obchodné náklady 24 €. To sú 2 % zo sumy, ktorú ste počas roka vložili.
V takom prípade môže byť lacnejšie:
- nakupovať menej často a vo väčších sumách,
- vybrať brokera bez pevného minima,
- alebo použiť pravidelný investičný plán s iným cenníkom.
Podobné scenáre pre menšie sumy aj pevný poplatok za pokyn nájdete v článku Investovanie 100 € mesačne.
Neexistuje však jedna správna frekvencia pre každého. Záleží na cenníku, investovanej sume aj na tom, či vám odkladanie nákupu vyhovuje.
V nákladovom modeli brokerov preto zadávajte vlastnú sumu a frekvenciu. Až potom uvidíte, akú váhu má pevný poplatok práve vo vašom prípade.
Nulová komisia nemusí znamenať nulové náklady
Broker môže ponúkať nákup vybraných akcií alebo ETF bez komisie. To je výhoda, ale stále to nie je celý obraz.
Skontrolujte najmä:
- či platí nulová komisia pre všetky trhy alebo len vybrané,
- či existuje mesačný limit,
- či sa poplatok neobjaví pri predaji,
- aký spread dostanete,
- koľko stojí menová konverzia,
- či broker účtuje výber alebo prevod portfólia,
- či sa poplatok nevzťahuje iba na určitý investičný plán.
Nulová komisia môže byť pre váš scenár najlacnejšia. Musí to však potvrdiť výpočet, nie banner na hlavnej stránke.
Menová konverzia: poplatok, ktorý sa môže objaviť dvakrát
Ak máte hotovosť v eurách a kupujete nástroj obchodovaný v dolároch, broker musí peniaze vymeniť.
Poplatok môže byť:
- samostatná percentuálna provízia,
- pevná suma,
- alebo kurzová prirážka zahrnutá priamo vo výmennom kurze.
Pri predaji a návrate peňazí späť do eur môže vzniknúť ďalšia konverzia.
Príklad:
- investujete 1 000 €,
- konverzia stojí 0,5 %,
- pri nákupe zaplatíte približne 5 €,
- pri predaji môže vzniknúť ďalší náklad podľa vtedajšej hodnoty investície.
Pozor aj na rozdiel medzi menou obchodovania ETF a menami aktív, ktoré fond vlastní.
Ak kúpite ETF obchodované v eurách, pri danom nákupe nemusíte meniť eurá za doláre. Neznamená to však, že zmizlo menové riziko amerických alebo iných zahraničných aktív vo fonde. Základné rozdiely vysvetľujeme v sprievodcovi menou ETF.
Na orientačné porovnanie môžete použiť referenčné kurzy ECB. Nejde však o kurz, za ktorý vám broker musí obchod vykonať. Porovnávajte ho s kurzom alebo konečnou sumou, ktorú vám ukáže broker.
Spread: náklad bez samostatnej faktúry
Spread je rozdiel medzi cenou, za ktorú môžete nakúpiť, a cenou, za ktorú môžete v rovnakom okamihu predať.
Ak sa ETF ponúka za 100,10 € a odkúpiť ho možno za 99,90 €, rozdiel je 0,20 €.
Spread býva širší najmä:
- pri menej obchodovaných nástrojoch,
- mimo hlavných obchodných hodín,
- počas prudkých pohybov trhu,
- alebo pri menej likvidných podkladových aktívach.
Pri pravidelnom nákupe veľkého a likvidného ETF môže byť spread veľmi malý. Stále však ide o reálny transakčný náklad, hoci ho nenájdete ako samostatnú položku na mesačnom výpise.
TER nie je jediný náklad ETF
TER vyjadruje priebežné náklady fondu podľa jeho dokumentácie. Fond ich priebežne odpočítava zo svojho majetku, takže vám z účtu nepríde samostatná faktúra.
ETF s TER 0,20 % si z investície 10 000 € neodpíše automaticky presne 20 € v jeden konkrétny deň. Náklad sa priebežne premieta do hodnoty fondu.
Pri výbere ETF preto sledujte:
- TER,
- spread,
- veľkosť a likviditu fondu,
- spôsob replikácie,
- domicil,
- menu obchodovania,
- a tracking difference.
Vlastnosti ETF posudzujte spolu. Najnižšie TER automaticky neznamená najlepší produkt pre každého investora.
Tracking difference nie je ďalší poplatok
Tracking difference ukazuje rozdiel medzi výnosom fondu a výnosom indexu, ktorý sa fond snaží sledovať.
Do výsledku sa môžu premietnuť:
- priebežné náklady,
- dane vo vnútri fondu,
- spôsob replikácie,
- výnosy z požičiavania cenných papierov,
- načasovanie obchodov,
- aj praktické odchýlky pri správe portfólia.
Tracking difference preto nepripočítavajte k TER ako ďalší samostatný poplatok. Výsledok fondu už priebežné náklady zohľadňuje.
Pri porovnávaní si dajte pozor, aby ste používali rovnaké:
- obdobie,
- meny,
- triedy fondu,
- a verzie indexu.
Jediný rok navyše nemusí hovoriť nič o tom, ako presne bude fond index sledovať v budúcnosti.
Malé percento, veľký rozdiel po 20 rokoch
Priebežné poplatky sú nenápadné, pretože sa rozkladajú v čase. Ich účinok sa však nekončí zaplatenou sumou.
Peniaze, ktoré odídu na poplatkoch:
- už nezostávajú investované,
- a nemôžu ďalej zarábať.
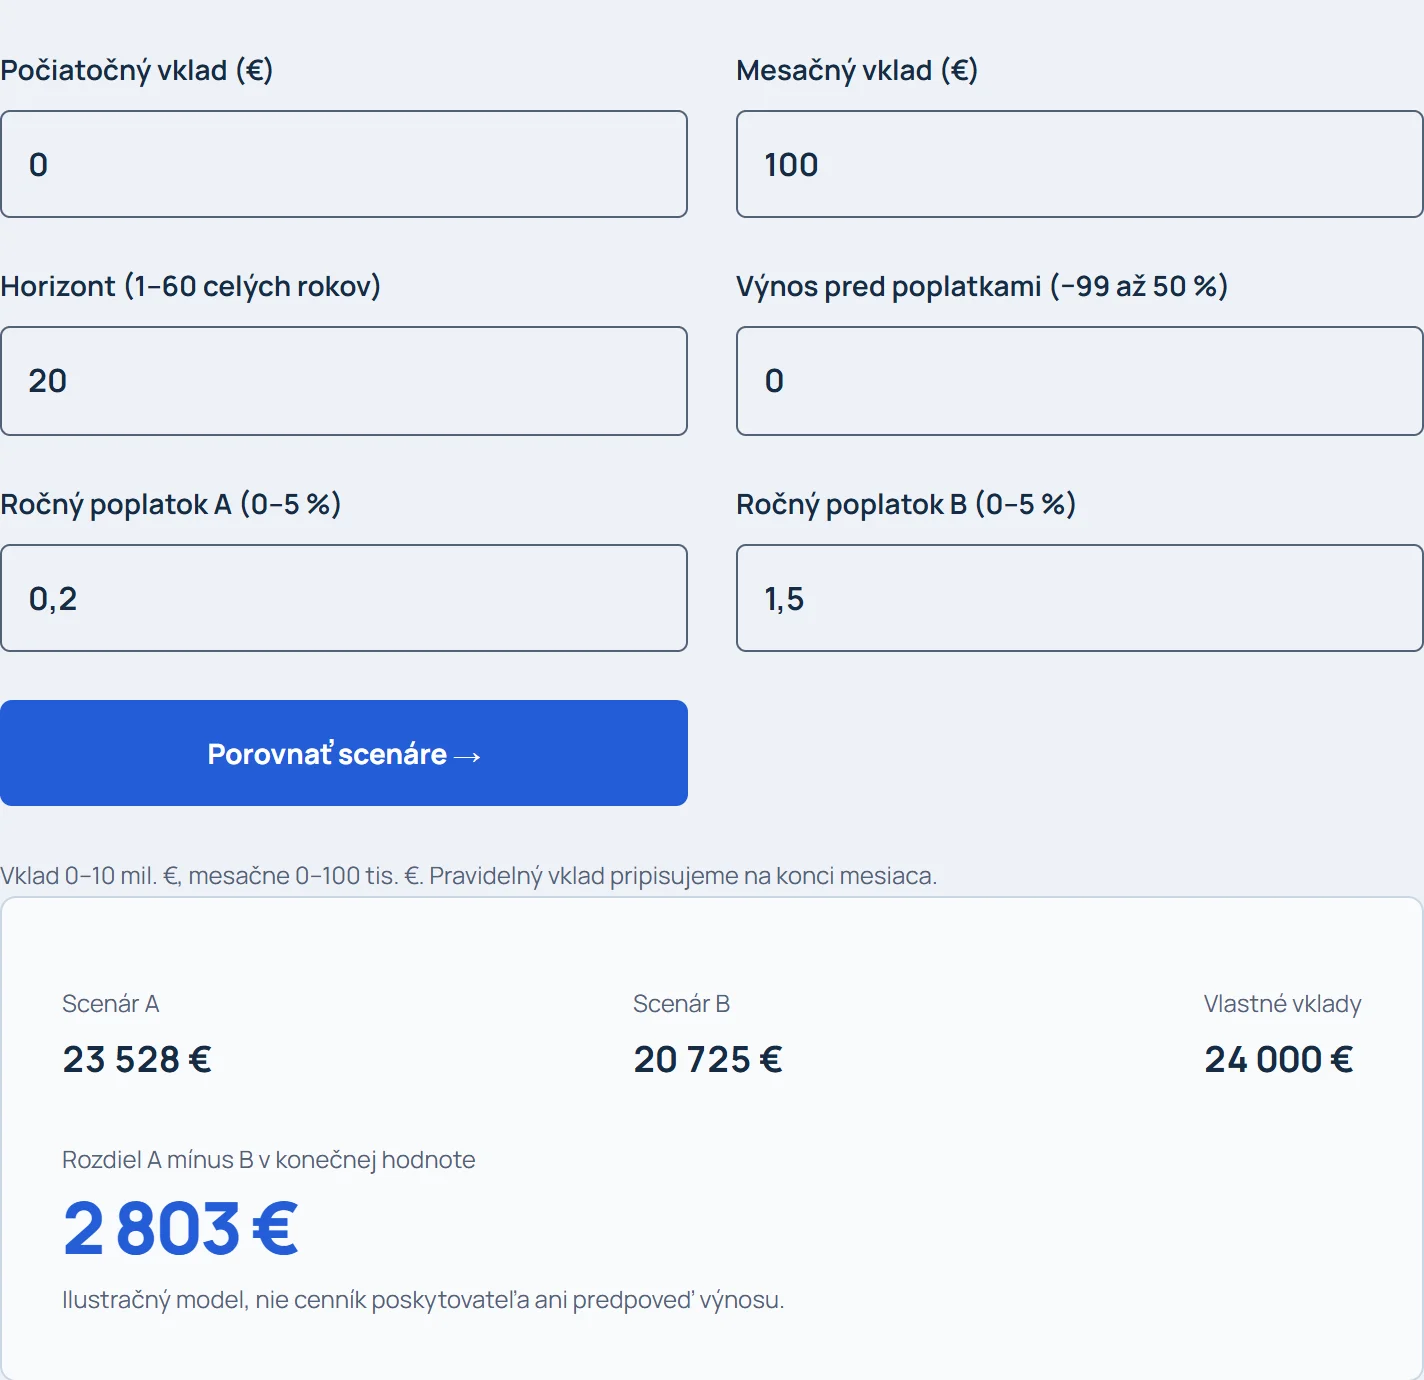
Aby sme izolovali iba vplyv poplatku, použime jednoduchý model:
- počiatočný vklad: 0 €,
- mesačný vklad: 100 €,
- horizont: 20 rokov,
- hrubý výnos: 0 %,
- vklady na konci mesiaca,
- bez daní, obchodných poplatkov a volatility.
Celkové vklady predstavujú 24 000 €. Súvisiaci modelový vklad 100 € mesačne nájdete aj v úvodnom sprievodcovi.
| Hypotetický ročný poplatok | Konečná hodnota | Rozdiel oproti vkladom |
|---|---|---|
| 0,2 % | 23 527,83 € | −472,17 € |
| 1,5 % | 20 725,22 € | −3 274,78 € |
Rozdiel medzi oboma scenármi je 2 802,61 €.
A to používame nulový výnos. Pri kladnom výnose by sa prejavila aj strata potenciálneho zhodnotenia peňazí, ktoré odišli na poplatkoch.
Otvorte príklad s poplatkom 0,2 % alebo rovnaký príklad s poplatkom 1,5 %.
Na priame porovnanie dvoch scenárov použite poplatkovú kalkulačku.
Ako porovnať brokerov bez skreslenia
Najprv si vytvorte jeden konkrétny scenár. Napríklad:
- investícia 100 € mesačne,
- jeden nákup za mesiac,
- ETF obchodované v eurách,
- horizont 15 rokov,
- jeden výber ročne,
- žiadny prevod portfólia.
Potom ten istý scenár použite pri každom brokerovi.
Sledujte:
- poplatok za pokyn,
- minimálnu sadzbu,
- spread,
- menovú konverziu,
- vedenie alebo úschovu,
- výber peňazí,
- prevod cenných papierov,
- náklady samotného ETF,
- dátum platnosti cenníka.
Ak pri jednom brokerovi použijete európske ETF v eurách a pri druhom americkú akciu v dolároch, neporovnávate iba brokerov. Porovnávate dva rozdielne scenáre.
A čo dlhopisy?
Pri dlhopisoch oddeľte výnos produktu od poplatkov za jeho nákup a držbu.
V kalkulačke výnosu do splatnosti môžete zadať:
- nominálnu hodnotu,
- celkovú nákupnú cenu,
- kupón,
- čas do splatnosti,
- frekvenciu platieb.
Model YTM však automaticky nemusí zahŕňať poplatok brokera, dane ani všetky náklady držby. Tie posudzujte samostatne podľa konkrétneho obchodu.
Spravované portfólio a vlastný brokerský účet nie sú to isté
Pri robo-poradcovi alebo spravovanom portfóliu neplatíte iba za vykonanie nákupov. Súčasťou ceny môže byť:
- zostavenie portfólia,
- automatické rebalansovanie,
- správa účtu,
- zákaznícka podpora,
- daňové alebo reportovacie funkcie.
Takúto službu preto nemožno férovo porovnať iba s komisiou za pokyn na samostatne spravovanom brokerskom účte.
Oddeľte:
- náklady samotných ETF,
- cenu za správu portfólia,
- obchodné a menové náklady.
Príklad služby, pri ktorej sa ročný poplatok počíta z hodnoty spravovaného majetku, nájdete v recenzii Portu.
Rýchly checklist pred otvorením investičného účtu
Pred registráciou si odpovedzte na tieto otázky:
- Koľko budem investovať pri jednom nákupe?
- Ako často budem nakupovať?
- V akej mene budem posielať peniaze?
- V akej mene sa obchoduje vybraný nástroj?
- Existuje minimálny poplatok za pokyn?
- Koľko stojí konverzia meny?
- Platím za výber alebo prevod portfólia?
- Má účet poplatok za neaktivitu?
- Aké priebežné náklady má samotný fond?
- Platí cenník aj pre môj trh a typ účtu?
- Kedy bol cenník naposledy aktualizovaný?
Záver: neporovnávajte reklamy, porovnávajte svoj scenár
Poplatok, ktorý je zanedbateľný pri investícii 10 000 €, môže byť rozhodujúci pri mesačnom nákupe za 50 alebo 100 €.
Naopak, broker s nulovou komisiou nemusí byť najlacnejší, ak väčšina vašich nákladov vznikne pri konverzii meny alebo prevode portfólia.
Preto si nevšímajte iba jednu sadzbu.
Z porovnania brokerov prejdite do nákladového modelu a zadajte svoju sumu, frekvenciu nákupov a menu. Rovnaký scenár potom porovnajte pri každom poskytovateľovi.
Až vtedy uvidíte, za čo pri investovaní skutočne platíte.
Nástroje a údaje k téme
- Porovnanie brokerov — poplatky a podmienky porovnávaných brokerov
- Metodika porovnania brokerov — zdroje a pravidlá výpočtu
Zdroje a overenie
Podklady skontrolované . Pravidlá a podmienky sa môžu meniť; rozhodujú aktuálne znenia zdrojov.
Vzdelávací text pripravený s pomocou AI a kontrolou uvedených zdrojov. Nejde o osobné investičné ani daňové poradenstvo. Ako pracujeme s obsahom